
Quand l’inflation reprend la main : les marchés à l’épreuve


Au terme d’une semaine nerveuse marquée par la persistance des tensions obligataires, les marchés financiers ont clôturé en ordre dispersé. Le contexte politico-économique, tant en France qu’aux États-Unis, ainsi que l’absence d’amélioration au Moyen-Orient et en Ukraine, laissent présager un scénario inflationniste qui remet au centre de l’attention la possibilité d’une hausse prochaine des taux directeurs des différentes banques centrales. Les chiffres PCE core (Indice des Prix à la Consommation des ménages) de la semaine passée n’ont d’ailleurs pas suffi à ce que Kevin Warsh adopte un ton plus optimiste lors du symposium de Jackson Hole qui avait lieu vendredi, ramenant la probabilité d’une hausse de taux dès la prochaine réunion de la Réserve fédérale américaine en septembre au-dessus de 50%.
Europe
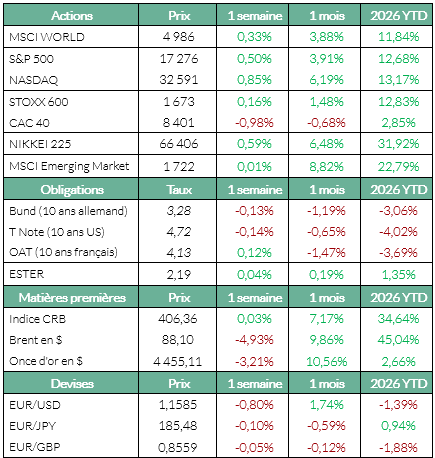
Les marchés clôturent la semaine de manière divergente : si le Stoxx Europe 600 grapille +0,15% et le DAX gagne +1,7% sur la semaine passée, le CAC40 clôture en baisse de -0,98% à 8 401 points. L’indice français a par ailleurs perdu quasiment -2% en une seule session le jeudi 27 août, en raison de l’inquiétude croissante concernant le déficit public, mise en lumière par les premiers débats à l’approche de l’élection présidentielle de 2027. Parmi les plus fortes baisses de la semaine figurent Eiffage (-7,03%), souffrant de ce contexte de marché défavorable et de résultats semestriels jugés moyens, Pernod Ricard (-7,63%) et BNP Paribas (-4,6%), les banques françaises ayant été les premières valeurs en ligne de mire après que les investisseurs aient de nouveau soulevé la difficile trajectoire budgétaire du pays.
États-Unis
Les principaux indices de Wall Street ont clôturé la semaine en légère hausse (S&P 500 : +0,5% ; Nasdaq : +0,9%), sur fond d’optimisme relatif après de solides résultats publiés par Nvidia une fois de plus, mais pénalisés tout de même par les propos de Kevin Warsh. Parmi les meilleures performances de la semaine figurent notamment Salesforce (+22,39%), le spécialiste des logiciels de relation client ayant surpris par des résultats bien supérieurs aux attentes et portés majoritairement par ses activités liées à l’intelligence artificielle ; ou encore Crowdstrike (+13,78%), dont les activités de cybersécurité bénéficient également de la demande liée au développement de l’IA.
Géopolitique
Les marchés restent concentrés sur la persistance des tensions autour du détroit d’Ormuz, le secrétaire au Trésor américain Scott Bessent ayant d’ailleurs annoncé, en début de semaine dernière, de nombreuses sanctions visant à isoler économiquement l’Iran. Des inquiétudes ressurgissent également du côté de la Russie, avec des tensions autour de la mer Noire et une visite de J. Ratcliffe, le directeur de la CIA, qui interroge les investisseurs quant aux intentions de V. Poutine.
Économie
L’indice américain PCE core est sorti en ligne avec les attentes, en hausse de l’ordre de +3,3% sur un an. Idem pour la croissance du PIB, publiée à +1,5% et qui se révèle plutôt rassurante. K. Warsh a rappelé aux investisseurs la cible stricte des 2% d’inflation lors de son discours à Jackson Hole, un discours jugé « hawkish » et qui porte à environ une chance sur deux la probabilité d’une hausse des taux lors de la prochaine réunion. La BCE a également publié ses minutes mercredi dernier : le statu quo a été décidé à l’unanimité, mais une nouvelle hausse des taux d’ici la fin de l’année reste probable, les gouverneurs restant très vigilants quant à la trajectoire inflationniste.
Matières premières
Le cours de référence du pétrole Brent est en repli de -5% sur la semaine, clôturant la semaine à un prix de 88,17 $ le baril. L’or (-3,63%) se consolide autour de 4 500 $, tandis que le blé explore de nouveaux plus hauts en raison des perturbations d’exportations en mer Noire.
À suivre cette semaine
L’évènement économique majeur de la semaine du côté des États-Unis est le rapport concernant les emplois créés en août et qui sera publié vendredi : ces données permettront d’anticiper de manière plus éclairée la prochaine décision de la Réserve fédérale américaine. L’Indice des Prix à la Consommation de la Zone euro sera lui publié dès mardi.
La saison des résultats arrive par ailleurs à son terme. Les publications de Dell Technologies, Broadcom ou encore Palo Alto Networks cette semaine permettront à nouveau de prendre le pouls de l’IA.
Source : Bloomberg, ODDO BHF Banque Privée le 31/08/2026
Les performances des indices sont exprimées en devise locale
Les informations contenues dans ce document sont fournies à titre purement informatif et ne constituent en aucun cas une offre, une recommandation ou un conseil en investissement, juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.
Auteur


