
La semaine dernière sur les marchés – ce qu’il faut retenir


Au terme d’une semaine marquée par l’incertitude sur les marchés, les différentes places boursières ont clôturé en ordre dispersé une fois de plus. La hausse des taux longs reste la préoccupation principale, alors que les différentes annonces et chiffres économiques publiés la semaine dernière ont fait osciller les attentes des investisseurs quant à la potentielle hausse des taux directeurs américains. La reprise des tensions dans le détroit d’Ormuz propulse également le baril de pétrole sur son plus haut de trois mois, une hausse qui pourrait alimenter encore davantage les inquiétudes liées à la tendance inflationniste.
Europe
En Europe, les marchés clôturent la semaine dans le rouge : le Stoxx Europe 600 perd -0,81%, tandis que le CAC40 et le DAX30 subissent une bien plus forte baisse avec des pertes respectives de-1,46% et -2,00%. Les places européennes subissent à la fois la forte incertitude politique touchant la France et l’Allemagne, mais aussi et surtout la situation des rendements obligataires couplée à la hausse probable des taux de la Banque centrale européenne de ce jeudi. L’une des valeurs ayant souffert de ce contexte défavorable est Rheinmetall, l’industriel allemand de l’armement perdant -10,45% la semaine passée. Quelques bonnes nouvelles tout de même du côté de Volkswagen (+5,01%), qui lance son très attendu plan de restructuration, mais aussi du côté de Soitec (+18,80%), le fabricant isérois de semi-conducteurs ayant surpris les investisseurs par des résultats très largement supérieurs aux attentes.
États-Unis
Les principaux indices de Wall Street ont mieux résisté et clôturé la semaine en légère hausse (S&P 500 : +0,10% ; Nasdaq : +0,40%), notamment portés par le secteur technologique qui continue de surprendre positivement. Parmi les meilleures performances : Dell Technologies gagne +14,88%, le leader mondial des serveurs d’entreprise ayant publié un chiffre d’affaires record de 47 milliards de dollars ; mais aussi Robinhood (+17,12%), qui bénéficie de la hausse récente des cryptomonnaies et de la réduction des anticipations de hausse de taux de la Fed.
Taux
Les rendements obligataires à 10 ans américains ont atteint 4,81% la semaine passée, tandis que les rendements à 10 ans des bons du Trésor français s’établissent désormais à 4,27%, leur plus haut niveau depuis 2009. Mais la pression concerne surtout les taux longs à 30 ans : les obligations des États-Unis et de la France ayant respectivement clôturé la semaine à un rendement de 5,28% et 4,98%.
Géopolitique
Sur le plan géopolitique, de nouveaux échanges de frappes sont à déplorer au Moyen-Orient, notamment des tirs de missiles iraniens sur une base américaine au Koweït, ce qui continue d’alimenter les craintes concernant les flux dans le détroit d’Ormuz.
Sur le plan économique, l’indice d’inflation européen est ressorti en hausse de 3,30% sur un an, un chiffre en ligne avec les attentes mais qui ne suffira probablement pas à freiner la hausse des taux de la BCE anticipée par les investisseurs cette semaine. Du côté des États-Unis, là où les anticipations de hausse de taux étaient quasiment à 50/50 jeudi soir après un discours jugé accommodant du gouverneur Waller, le rapport mensuel sur l’emploi américain de vendredi a finalement réduit l’espoir d’un statu quo, les créations d’emploi étant ressorties trois fois supérieures aux attentes.
Matières premières
Le pétrole voit son cours de référence Brent grimper de +7,02% vers son plus haut niveau depuis le début de l’été, sur fond de la nouvelle flambée des tensions entre Washington et Téhéran évoquée précédemment.
À suivre cette semaine
La Banque centrale européenne rendra sa décision sur les taux directeurs ce jeudi, les investisseurs anticipant très largement un relèvement de 25 points de base. Mais l’évènement économique majeur de la semaine reste l’indice d’inflation américain du mois d’août publié vendredi, qui permettra une dernière fois d’actualiser les attentes du marché sur la prochaine décision des taux de la Réserve fédérale américaine du 15-16 septembre.
Certaines entreprises doivent encore publier leurs résultats cette semaine, notamment Oracle et Adobe ce jeudi.
Source : Bloomberg, ODDO BHF Banque Privée le 07/09/2026
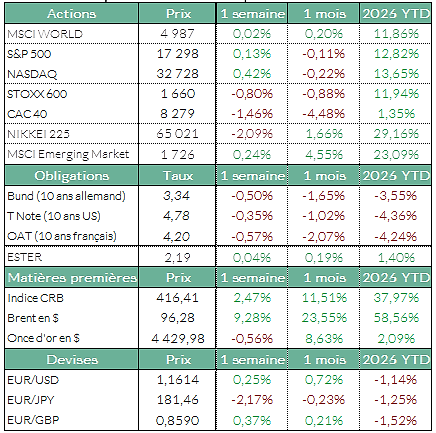
Les performances des indices sont exprimées en devise locale
Les informations contenues dans ce document sont fournies à titre purement informatif et ne constituent en aucun cas une offre, une recommandation ou un conseil en investissement, juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.
Auteur


