

La semaine dernière sur les marchés – ce qu’il faut retenir
Les évènements de la semaine dernière ne sont pas sans nous rappeler ce que les investisseurs avaient connu au début de l’été : une correction généralisée des valeurs technologiques sur fond d’inquiétudes persistantes quant à la capacité d’absorption des marchés et du coût élevé du capital des investissements en infrastructure.
Et si les places financières européennes ont bénéficié de la relative détente des rendements obligataires, Wall Street a quant à elle souffert d’un chiffre de l’inflation moins bon qu’anticipé. Le rythme des publications d’entreprises continuera de monter en puissance cette semaine, ce qui devrait suffire à entretenir cette volatilité accrue sur les marchés.
Europe
La semaine passée fait exception à la morosité à laquelle les investisseurs assistaient sur les marchés européens depuis plusieurs semaines : l’indice Stoxx Europe 600 progresse de +2,12%, tandis que notre indice national CAC40 gagne lui aussi un franc +1,97%. Cette éclaircie s’explique en grande partie par l’accalmie du côté des taux et certaines bonnes publications d’entreprises. À titre d’exemple, les spiritueux ont affiché la plus nette hausse sur la semaine, portés notamment par la publication d’une croissance organique de 6% de la division « Vins et spiritueux » du groupe LVMH. Certains acteurs comme Rémy Cointreau (+20,56%) ou encore Pernod Ricard (+10,75%) ont ainsi profité de cette dynamique avant même la publication de leurs propres chiffres. Le secteur allemand de la défense a connu lui aussi une belle semaine, après qu’une commission norvégienne ait autorisé son fonds souverain à investir dans les groupes d’armements occidentaux : Rheinmetall gagne +16,09% et Renk +12,59%.
États-Unis
Outre-Atlantique, la semaine termine dans le rouge : le S&P500 perd -1,94%, et l’indice technologique du Nasdaq Composite affiche une perte bien plus nette de l’ordre de -4,48%. En tête de cette mauvaise performance figure avant tout le secteur des semi-conducteurs, ayant notamment souffert après la publication d’un chiffre de l’inflation américaine moins bon qu’espéré.
Les fabricants de puces ont reculé pendant huit séances consécutives — leur plus longue série de baisses depuis 2008 —, les investisseurs semblant toujours douter de la future rentabilité des investissements en capacité des grands acteurs de l’écosystème IA. CoreWeave s’est retrouvé au cœur de la tourmente : l’action de ce fournisseur de services de cloud computing a chuté de plus de 20% sur la semaine, tandis que ses obligations ont atteint des niveaux critiques, faisant naître des inquiétudes quant au financement dans l’ensemble du secteur. Le PDG de Nvidia, Jensen Huang, est intervenu en milieu de semaine pour défendre publiquement la santé financière de CoreWeave, contribuant ainsi à stabiliser le sentiment des marchés jeudi. Le secteur des semi-conducteurs clôture ainsi la semaine en baisse de -11,89%. Le constat est identique pour tous les acteurs de la chaîne de valeur : Lumentum perd -25,31%, Nebius Group -25,15% et Dell -22,92%.
Quant aux bancaires US qui ont donné le coup d’envoi de cette saison des résultats du T3, leurs actions connaissent leur pire série de replis hebdomadaires depuis 2008, les résultats trimestriels n’ayant pas permis d’améliorer sensiblement le sentiment des investisseurs. Un levier opérationnel stable est atténué par des performances contrastées dans les activités de marché.
Taux
Du côté des taux, la baisse des rendements obligataires a permis de nuancer ce tableau et d’atténuer l’ampleur du désordre s’étant emparé du secteur des puces : l’obligation du Trésor américain à 10 ans a clôturé la semaine à 5,08% et le 10 ans français s’établit désormais autour des 4,80%. Cette accalmie s’explique majoritairement par les craintes liées aux émissions de certains acteurs privés, les obligations d’État redevenant ainsi relativement plus attractives. Les membres de la Réserve fédérale américaine n’ont par ailleurs pas particulièrement ajusté leur discours face aux mauvais chiffres macroéconomiques publiés, affirmant qu’il n’y a toujours pas d’urgence à relever les taux directeurs dès la prochaine réunion de fin octobre.
Économie
Le chiffre de la semaine restera l’indice de prix à la consommation américain publié mercredi, à 3,7%, soit 100 points de base au-dessus des anticipations. Ce chiffre ravive les craintes inflationnistes pesant sur l’économie du pays de l’oncle Sam, d’autant plus que l’indice des prix à la production publié le lendemain est lui aussi sorti bien supérieur à ce qui était attendu. Par ailleurs, le « Livre beige » de la Fed, également publié mercredi, a renforcé les inquiétudes liées à l’inflation : trois des douze districts de la Réserve fédérale ont fait état d’une forte hausse des prix, tandis que trois autres ont signalé une intensification des pressions — un ton nettement plus ferme que dans le rapport précédent. Côté Europe, l’indice d’inflation en zone euro a quant à lui montré une inflation en ligne avec les attentes, en hausse de +3,7% sur un an glissant.
Au niveau géopolitique, nous noterons la décision de Donald Trump de ne pas appliquer les dernières sanctions contre la Russie, mais également l’offre faite ce week-end par Vladimir Poutine à ses homologues américain et chinois d’un sommet à trois pour discuter d’une issue au conflit ukrainien.
Matières premières
Le pétrole continue de profiter des tensions sur l’offre moyen-orientale : le Brent clôture la semaine en hausse de +4,91% à 109,86$/baril. Cette hausse a également été nourrie par des prélèvements bien plus importants qu’anticipé sur les stocks américains. Mais c’est le gaz et sa folle ascension qui a amené les prix des
contrats à terme du TTF (Title Transfer Facility, indice de référence du marché européen du gaz naturel) sur ses plus hauts depuis 2022. Les niveaux inquiétants des réserves
européennes contribuent d’ailleurs majoritairement à cette hausse de +9,60% de la semaine dernière, le TTF atteignant 86,43 EUR/MWh à la clôture des échanges.
À suivre cette semaine
Cette semaine a déjà commencé sur les chapeaux de roue avec la publication du PIB chinois pour le troisième trimestre, en progression de 4,5% sur un an glissant. Concernant le reste de la semaine et des annonces économiques, nous aurons droit à un discours de Christine Lagarde mercredi après-midi, et aux chiffres des enquêtes PMI (indices des directeurs d’achat) américains ce vendredi.
La saison des résultats continue de s’intensifier avec les publications de certaines des plus grosses capitalisations du marché cette semaine. Netflix et EssilorLuxottica ouvriront le bal mardi, alors que les autres géants que sont Tesla, Meta Platforms ou encore SAP publieront tous mercredi. La journée de jeudi sera également animée par les publications de L’Oréal, Spotify ou encore Procter & Gamble.
Source : Bloomberg, ODDO BHF Banque Privée le 19/10/2026
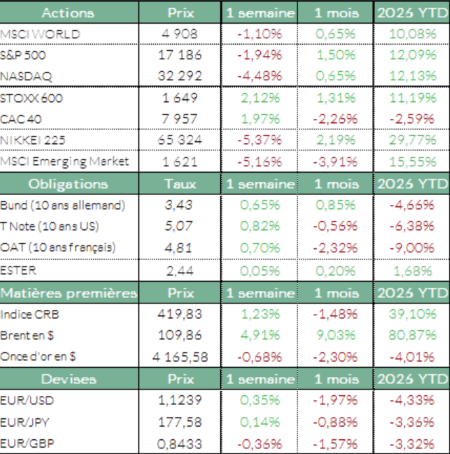
Les performances des indices sont exprimées en devise locale
Les informations contenues dans ce document sont fournies à titre purement informatif et ne constituent en aucun cas une offre, une recommandation ou un conseil en investissement, juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.


