

La semaine dernière sur les marchés – ce qu’il faut retenir
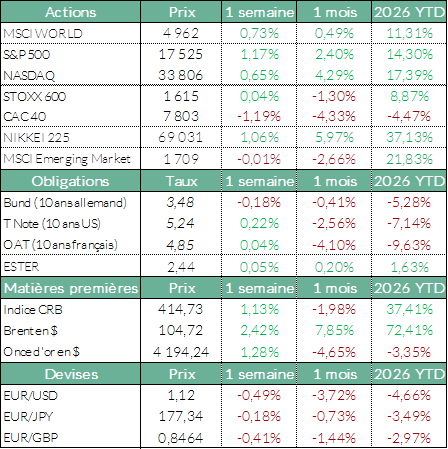
L’agitation de la semaine passée, entre regain de tensions dans le golfe Persique et volatilité des rendements obligataires, n’aura pas empêché les indices américains de signer de nouveaux records. Et là où le ton de la Réserve fédérale américaine et le prix du baril semblaient être les principaux catalyseurs du marché depuis plusieurs mois, il faut croire que les investisseurs commencent à s’y habituer et que ces deux variables ont progressivement moins d’impact sur leur appétit. En ce sens, c’est désormais davantage la saison des résultats qui devrait prendre le relais. Les entreprises américaines traversent en effet l’un des cycles de bénéfices les plus vigoureux de l’histoire récente, l’indice S&P 500 affichant sept trimestres consécutifs de croissance des bénéfices à deux chiffres. Les analystes anticipent encore une hausse d’environ 25 % des bénéfices des entreprises du S&P 500 au troisième trimestre par rapport à l’année précédente*.
Europe
En Europe, le bilan est plutôt négatif même si l’indice de référence du Stoxx Europe 600 parvient à grapiller un timide +0,04%. C’est avant tout le DAX30 (-0,60%) et le CAC40 (-1,19%) qui tirent le vieux continent à la baisse, notre indice national souffrant toujours du désintérêt pour le luxe mais aussi et surtout de la situation politico-budgétaire du pays. Le CAC40 n’a d’ailleurs clôturé qu’une seule fois dans le vert lors des neuf dernières séances. Parmi les plus fortes baisses de la semaine passée figurent d’abord OPmobility (-17,58%), l’équipementier français ayant annoncé 770 suppressions de postes et une réduction de ses objectifs de marge opérationnelle pour l’exercice 2026, mais également Schneider Electric (-12,08%), après l’annonce de son acquisition du géant américain du logiciel PTC, que pléthore d’investisseurs jugent trop coûteuse et dilutive.
États-Unis
La performance est bien plus reluisante outre-Atlantique : le S&P500 gagne +1,17%, tandis que le Nasdaq Composite franchit lui aussi de nouveaux records avec une hausse de l’ordre de +0,65% la semaine passée. Pourtant, les mauvaises nouvelles n’ont pas manqué. Les investisseurs ont d’abord eu le droit à une chute brutale du secteur des télécoms suite à l’annonce de l’achat par SpaceX d’un portefeuille de licences de fréquences basses auprès du fonds américain Grain Management, ce qui a déclenché une vague de ventes sur des valeurs télécom comme AT&T (-8,72%) et Verizon (-9,30%). Le secteur de l’IA a quant à lui souffert d’une rumeur publiée par le Financial Times selon laquelle OpenAI atteindrait un revenu inférieur de 20 milliards de dollars à ses estimations, poussant certaines valeurs comme ARM (-13,4%) et Intel (-12,26%) à la baisse. Les résultats spectaculaires du géant coréen Samsung publiés ce jeudi n’ont d’ailleurs pas suffi à relancer un quelconque optimisme dans le secteur.
Taux
Le rendement du bon du Trésor américain à 10 ans a continué sa progression en début de semaine dernière, atteignant 5,36% à son pic, soit un niveau équivalent à celui de 2007. À noter que les rendements obligataires se refroidissent partiellement sur les différents niveaux de la courbe ; la majorité des investisseurs semblent en effet adhérer à la thèse selon laquelle cette hausse des taux serait principalement la conséquence d’une économie américaine particulièrement dynamique et en forte croissance.
Économie
La semaine était plutôt légère sur le plan des publications de chiffres économiques : seul l’indice des directeurs d’achats du secteur des services est ressorti légèrement au-dessus des attentes, à 58,8 points. Le compte-rendu des minutes de la Fed de mercredi a en revanche montré que la plupart des participants considèrent qu’une nouvelle hausse en 2026 est appropriée, le taux actuel restant peu restrictif face aux conditions économiques.
La semaine passée était en ce sens largement plus intéressante d’un point de vue géopolitique, et le personnage principal de la pièce est une fois de plus D. Trump. Ce dernier a d’abord rassuré les marchés en annonçant qu’il ne frapperait pas davantage l’Iran avant les élections de mi-mandat. En revanche, il a pris tout le monde de court en déclarant le début d’un « cessez-le-feu » énergétique entre l’Ukraine et la Russie, avant de réclamer dans la foulée le départ de son homologue ukrainien V. Zelensky, l’accusant d’être un frein aux négociations face à V. Poutine.
Matières premières
Le cours du pétrole Brent aura oscillé toute la semaine au gré des annonces, mais clôture une fois de plus en hausse de l’ordre de 2,42% à 104,72$/baril ce vendredi. Le baril a connu une légère détente alors que les investisseurs avaient les yeux rivés sur le retour des flux qui transitaient dans la région en début de semaine, la réalité géopolitique les a toutefois vite rattrapés. L’Iran a en effet réitéré ses déclarations de contrôle du détroit, mais ce sont surtout les nouvelles frappes contre différents pétroliers qui ont pesé sur l’or noir. Deux frappes meurtrières sont d’ailleurs à déplorer ce week-end sur l’aéroport de Riyad en Arabie saoudite, attribuées pour l’instant aux Houthis. L’annonce faite en fin de journée vendredi par D. Trump et V. Poutine concernant le diesel a ouvert une possible soupape de sécurité pour les marchés de l’énergie, mais la tension fondamentale entre l’offre et la demande de pétrole et de gaz demeure irrésolue à l’aube de cette nouvelle semaine.
À suivre cette semaine
Le chiffre à surveiller cette semaine sera l’indice d’inflation à la consommation américain de mercredi, attendu en hausse de 3,6% sur un an glissant. Ce sera le dernier chiffre important avant la prochaine réunion de la Réserve fédérale américaine de fin octobre. Le même indice d’inflation, mais cette fois-ci en Zone euro, sera publié vendredi. C’est davantage la saison des résultats du troisième trimestre qui catalysera l’attention des investisseurs cette semaine. Si LVMH ouvre le bal des publications européennes ce soir, le tour passera aux grandes banques de Wall Street : JPMorgan, Goldman Sachs, Citigroup ou encore Bank of America publieront toutes entre mardi et mercredi. Nous aurons aussi droit à quelques entreprises du secteur des semi-conducteurs avec ASML (mercredi) et TSMC (jeudi), entre autres.
* selon des données compilées par Bloomberg Intelligence.
Source : Bloomberg, ODDO BHF Banque Privée le 12/10/2026
Les performances des indices sont exprimées en devise locale
Les informations contenues dans ce document sont fournies à titre purement informatif et ne constituent en aucun cas une offre, une recommandation ou un conseil en investissement, juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.


