
La semaine dernière sur les marchés – ce qu’il faut retenir


La semaine écoulée fut forte en émotions pour les investisseurs. Après un rebond marqué à la suite des élections américaines de mi-mandat, les investisseurs ont rapidement renoué avec la prudence, dans un contexte de fortes prises de bénéfices sur les valeurs technologiques. Les élections américaines du 3 novembre ont débouché sur une victoire des démocrates, qui ont repris le contrôle des deux chambres du Congrès. Ce résultat a initialement été accueilli favorablement par les marchés, en réduisant les perspectives de changements politiques et réglementaires radicaux. Mais l’enthousiasme a été de courte durée. Les inquiétudes concernant les positions de certains élus démocrates sur le développement des centres de données et les besoins énergétiques de l’IA ont rapidement repris le dessus. Le marché a ainsi découvert une nouvelle source d’incertitude pour un secteur dont les perspectives reposent sur des investissements massifs et continus.
En parallèle, les chiffres de l’emploi américain et la baisse du pétrole représentent de nouveaux paramètres que les investisseurs devront prendre en compte pour anticiper la décision de la prochaine réunion de politique monétaire.
Europe
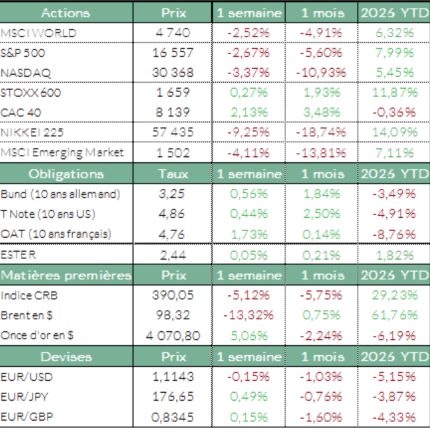
Les places boursières européennes, au-delà d’avoir été épargnées par la correction qui a touché les marchés américains, ont même plutôt bien performé la semaine dernière : l’indice Europe Stoxx 600 grapille +0,27%, tandis que le CAC40 a progressé de +2,13%. Le vieux continent peut évidemment se targuer de sa faible dépendance au secteur de l’intelligence artificielle pour cette performance, en plus du reflux des cours pétroliers dont il est assez largement dépendant. Les meilleures performances de la semaine reviennent à Air France-KLM (+30,35%), suite à l’annonce de résultats au-dessus du consensus et à Lufthansa (+17,71%), qui a annoncé son entrée au capital de TAP, ce qui lui ouvre l’aéroport de Lisbonne comme plateforme vers l’Atlantique Sud. Le secteur de la défense européen a par ailleurs fortement reculé, entraîné à la baisse par la publication des résultats de Rheinmetall (-21,68%), qui a révisé ses prévisions de chiffre d’affaires pour la deuxième fois cette année en raison d’un report d’un méga-contrat de l’armée allemande.
États-Unis
La semaine s’est achevée dans le rouge à Wall Street. Le S&P 500 a reculé de -2,7 % sur la semaine, le Nasdaq de -3,4 % et le Dow Jones de -0,9 %. Le mouvement a été particulièrement brutal jeudi 5 novembre, avec une chute de -5,5 % du Nasdaq et de -4,4 % du S&P 500. Il s’agit de la quatrième semaine consécutive de baisse sur ces indices. Ce retournement de sentiment de la part des investisseurs sur les valeurs liées à l’IA et aux semiconducteurs a été majoritairement déclenché par la victoire écrasante des démocrates aux élections de mi-mandat, qui laisse présager un contexte défavorable au développement actuellement effréné de centres de données et qui relance les inquiétudes sur la capacité des dépenses d’investissements à générer des revenus satisfaisants aux yeux du marché. En ce sens, l’indice Soxx des semiconducteurs perd -13,3%, et même si ce dernier gagne toujours +36% depuis le début de l’année, il affichait tout de même une performance de +117% à la fin du mois de juin. Marvell Technology (-28,11%) est parmi les plus touchées, pénalisée en outre par son acquisition de Lumentum (-35,94%), que le marché ne perçoit pas d’un bon œil. Le secteur pétrolier a également beaucoup souffert la semaine dernière, alors que les sociétés de services pétroliers ont alerté sur l’envolée de leurs coûts : Baker Hughes (-13,33%) et ExxonMobil (-11,42%) figurent parmi les plus touchées. Enfin, Nvidia risque d’être sous pression en ce début de semaine suite à la révélation faite ce week-end par le New York Times de lien personnel entre son dirigeant Jensen Huang et une ressortissante chinoise soupçonnée d’être liée à Pékin.
Taux
Le marché des taux a lui plutôt bénéficié de la victoire des démocrates, du regain d’espoir d’une accalmie géopolitique et de la dynamique d’inflation : le rendement à 10 ans des obligations du Trésor américain redescend autour des 4,86%, alors que le rendement de son homologue français se contracte lui aussi sur la semaine, à 4,76%.
Économie
Sur le plan économique, il convient d’abord de mentionner l’indice d’inflation en Zone euro qui a été publié mercredi, et qui est ressorti en hausse de 4,0% sur un an glissant, aligné avec les attentes mais en progression par rapport au chiffre de 3,8% du mois de septembre. La bonne nouvelle vient de l’économie américaine et de ses chiffres de l’emploi du mois d’octobre : celle-ci a créé 165 000 emplois, contre seulement 70 000 attendus par le consensus, et le taux de chômage recule de 4,2% à 4,1%. C’est un très bon point qui reconfirme une fois encore la solidité de l’économie américaine, mais qui implique une réévaluation à la hausse de la probabilité que la Fed remonte une fois encore ses taux lors de sa réunion de décembre.
Matières premières
Le retournement géopolitique aux États-Unis a provoqué une forte correction sur les cours pétroliers. Cette victoire démocrate a alimenté l’espoir d’une désescalade des tensions sur le détroit d’Ormuz, ouvrant la perspective d’un retour marqué des exportations de brut moyen-oriental sur le marché. Le Brent recule de -13,32% la semaine dernière, et s’établit à 98,32$/baril à la clôture des échanges.
L’or est un des rares actifs à avoir résisté : le prix de l’once progresse de 5,06% à 4 070,80$, le repli sous les 4 000$ ayant déclenché des achats physiques par l’Inde et la Chine.
À suivre cette semaine
La semaine à venir sera principalement rythmée par les publications macroéconomiques et la poursuite de la saison des résultats. Aux États-Unis, les chiffres de l’inflation d’octobre, attendue en progression de 3,7% sur un an glissant, seront particulièrement scrutés mardi afin d’affiner les anticipations concernant la politique monétaire de la Fed. L’indice des prix à la production, publié vendredi, apportera un éclairage complémentaire sur les pressions inflationnistes. En Europe, les chiffres de croissance du Royaume-Uni et de la Zone euro seront également surveillés. Du côté des entreprises, les résultats d’Infineon, Siemens, Allianz et Richemont retiendront l’attention en Europe, tandis que Cisco et Applied Materials seront particulièrement suivis outre-Atlantique. Anthropic devrait également commencer son roadshow d’introduction en bourse cette semaine, et potentiellement fournir un premier prix de part et une première valorisation aux investisseurs. Enfin, l’évolution des discussions entre les États-Unis et l’Iran restera un facteur déterminant pour les cours du pétrole.
Source : Bloomberg, ODDO BHF Banque Privée le 09/11/2026
Les performances des indices sont exprimées en devise locale
Les informations contenues dans ce document sont fournies à titre purement informatif et ne
constituent en aucun cas une offre, une recommandation ou un conseil en investissement,
juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être
utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une
incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.
Auteur


