
La semaine dernière sur les marchés – ce qu’il faut retenir


Europe
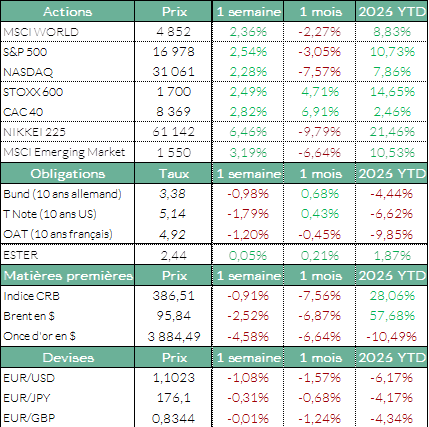
La semaine passée fut particulièrement bonne pour les différentes places boursières européennes : l’indice Stoxx 600 progresse de +2,49% et marque un nouveau record, tandis que notre indice national gagne également du terrain, avec une hausse de +2,82%. Cela marque ainsi la troisième semaine consécutive de hausse pour le CAC40 et une performance de +9,45% depuis le creux de début octobre. Les meilleures performances du Vieux continent sont attribuables tout d’abord à Siemens Energy (+11,16%). L’équipementier énergétique allemand a annoncé des chiffres records pour son troisième trimestre, avec un triplement de son dividende sur un an glissant et un programme de rachat d’actions à hauteur de 9 Mds€. Infineon s’est également distingué avec une hausse de +9%, le fabricant de semi-conducteurs ayant annoncé un chiffre d’affaires de 4,7 Mds€ ce trimestre, et qui vise plus de 20 Mds€ sur l’exercice 2027. Il convient en revanche de noter le recul notable de Stellantis (-12,49%), après que le constructeur automobile a exprimé des inquiétudes relatives à l’inflation des matières premières et qui pourrait se refléter sur les résultats de 2027-2028.
États-Unis
Les marchés américains ont suivi la même dynamique la semaine passée : les indices S&P 500 et Nasdaq composite progressent respectivement de +2,54% et +2,28%, portés par les secteurs de la tech et de l’énergie. Ce rebond permet aux grands indices américains de mettre fin à une série de quatre semaines consécutives de baisse. En effet, les investisseurs ont massivement racheté les entreprises qui avaient souffert du violent mouvement vendeur du jeudi 5 novembre, propulsant certaines grandes valeurs du secteur de l’IA et des semi-conducteurs en forte hausse : Broadcom gagne +18,16%, Arista Networks +15,51%, et CoreWeave +14,50%. Constellation Energy (+12,10%) réalise aussi une solide performance, suite à la publication d’un bénéfice par action bien supérieur aux attentes à 5,06$ et à l’annonce de deux nouveaux contrats avec Amazon et Google.
En revanche, la valeur la plus marquante de la semaine restera Nvidia (-12,75%). Le concepteur de puces a reculé un peu plus à chaque annonce des différentes liaisons extraconjugales de Jensen Huang, initialement avec une dirigeante liée à Megaspeed, société singapourienne de centres de données suspectée d’être en relation avec le gouvernement chinois. Le marché sanctionne ainsi la démission de son dirigeant annoncée jeudi : le titre perd désormais plus de -30% en un mois. Alors que l’ancienne directrice financière Colette Kress assure pour l’instant l’intérim, des rumeurs circulent déjà sur le fait que l’ancien CEO serait en train de rassembler des soutiens pour revenir à la tête du groupe.
Économie
Sur le plan économique, les chiffres de l’inflation américaine publiés mardi dernier se sont révélés préoccupants sur la tranche liée à la consommation. L’indice des prix à la consommation est ressorti en hausse de +0,4% sur un mois glissant contre +0,3% anticipé, un décalage également observable sur l’indice « coeur » (retranché des prix de l’énergie et de l’alimentation), en hausse de +0,3% contre +0,2% anticipé. Seuls les prix à la production publiés vendredi ont progressé plus modérément que les attentes des analystes, en hausse de +0,3% seulement alors que le consensus anticipait +0,4%. Ces chiffres renforcent les interrogations sur la capacité de la Fed à assouplir sa politique monétaire dans les prochains mois.
taux
Les rendements des taux longs sont sans surprise remontés en flèche, en raison des craintes de nouvelles hausses de taux à venir. Le 10 ans américain a par exemple progressé de plus de 30bps en dix jours, s’établissant à 5,14% à la clôture des échanges vendredi. Même constat pour les obligations françaises : le rendement des bons du Trésor à 10 ans était de 4,92% vendredi, alors qu’il s’établissait à 4,77% une semaine auparavant.
Le dollar américain a bénéficié de ce mouvement, renforçant son attrait relatif aux autres grandes devises.
Matières premières
C’est davantage du côté des matières premières que la semaine fut volatile, le pétrole étant resté particulièrement sensible aux déclarations du président Trump. Ce dernier annonçait jeudi que les États-Unis n’avaient pas besoin de conclure un quelconque accord avec l’Iran, ce qui a suffi à nourrir de nouvelles inquiétudes concernant une potentielle réescalade du conflit au Moyen-Orient. Le prix du baril de Brent termine tout de même la semaine en baisse de -2,52%, malgré un rebond au-delà des 96$/baril en milieu de semaine. Le gaz naturel américain a quant à lui bondi de près de +9,90% sur la semaine, porté par la hausse de la demande à l’approche de la période hivernale, tandis que l’once d’or a connu une semaine difficile (-4,58%) et est repassée sous le niveau des 4 000$. En cause, la remontée des anticipations de taux alimentée par le renouvellement des craintes inflationnistes pèse sur le métal jaune, désormais à son niveau le plus bas observé depuis plus d’un an.
À suivre cette semaine
La semaine à venir sera chargée à la fois en événements et en publications économiques. Sur l’agenda macroéconomique, il faudra d’abord surveiller les ventes au détail américaines d’octobre publiées mardi, les chiffres de l’inflation en Zone euro mercredi, mais également la publication des minutes de la Réserve fédérale américaine ce jour-là. Les investisseurs auront également les yeux rivés sur la très attendue introduction en bourse d’Anthropic prévue jeudi, qui pourrait atteindre une valorisation au-delà du seuil des 1 000 Mds$, et sur le déplacement de Donald Trump en Chine pour le sommet de l’APEC, pour une supposée réunion tripartite Trump-Poutine-Xi Jinping.
Certaines sociétés animent encore la saison des résultats du troisième trimestre, notamment Palo Alto mercredi, ou Walmart et Alibaba jeudi. Nvidia sera également de nouveau sous le feu des projecteurs ce mardi pour la publication de ses résultats trimestriels, des chiffres qui seront éminemment surveillés pour prendre la température de toute l’industrie IA. Confirmeront-ils les inquiétudes relatives aux exportations chinoises ?
Source : Bloomberg, ODDO BHF Banque Privée le 16/11/2026
Les performances des indices sont exprimées en devise locale
Les informations contenues dans ce document sont fournies à titre purement informatif et ne constituent en aucun cas une offre, une recommandation ou un conseil en investissement, juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.
Auteur


