

La semaine dernière sur les marchés – ce qu’il faut retenir
Il en a fallu peu la semaine dernière pour que les différentes places financières connaissent une certaine forme de répit. En effet, si la hausse de taux de la Réserve fédérale américaine était déjà largement anticipée par le marché, elle a permis aux investisseurs de respirer temporairement, après plusieurs semaines marquées par les interrogations autour de l’inflation et du marché obligataire. Dans ce contexte, et malgré des niveaux toujours élevés, le léger repli du pétrole en fin de semaine a offert une configuration plus favorable aux actions.
Europe
En Europe, les marchés clôturent la semaine en négatif : le Stoxx Europe 600 perd -0,55%, pénalisé par une Christine Lagarde qui continue de durcir le ton en raison de la persistance des tensions inflationnistes liées aux prix de l’énergie. Notre indice national, le CAC40, a enchaîné une sixième semaine consécutive de baisse (-1,40%) et se rapproche dangereusement du seuil psychologique des 8000 points, soit les niveaux de mai ; tandis que le DAX30 cède lui aussi -0,54% suite à la déroute électorale de la CDU de Friedrich Merz face à l’AfD en Mecklembourg-Poméranie. Les valeurs européennes ayant le plus souffert sur la semaine sont : Bilfinger (-24,82%), le management alertant les investisseurs sur une reprise des résultats qui ne semble pas se matérialiser ; ou encore Trustpilot, qui cède -11,61% sur la semaine.
États-Unis
Contrairement à l’Europe, les marchés américains ont bénéficié de l’apaisement relatif du marché obligataire et des taux longs : le S&P500 stagne à -0,06% et le Nasdaq clôture avec une hausse légèrement plus marquée, de l’ordre de +0,73%. Le relèvement des taux directeurs de la Fed et son discours résolument restrictif ont mené à une certaine forme de soulagement. Cela a permis le retracement partiel de la forte correction des valeurs liées aux semi-conducteurs, après que certains des plus grands leaders de l’IA aient proposé de ralentir leur rythme de développement. Le secteur de la cybersécurité a ainsi particulièrement profité de ce climat : Zscaler gagne +19,92% sur la semaine et Crowdstrike touche son plus haut annuel après avoir dévoilé de nouveaux outils d’IA lors de sa conférence annuelle.
Taux
Les marchés obligataires ont continué d’établir des records : le rendement des bons du Trésor américain à 10 ans a ainsi passé une partie de la semaine au-delà du niveau significatif des 5%, un niveau que l’on n’avait pas observé depuis 2023. Le taux français des obligations du Trésor à 10 ans s’est quant à lui tendu de près de 30 points de base et s’établit à 4,56%. Ce niveau est non seulement supérieur de 43 points de base à celui d’un mois auparavant, mais il représente surtout la plus forte progression de toutes les économies développées. L’écart entre le taux réclamé à Bercy et le Bund allemand continue donc de se creuser.
Economie
Sur le plan économique, c’est le trio de décisions de banques centrales qui a marqué la semaine. La Réserve fédérale américaine a comme prévu relevé son taux de 25 points de base à 4,00%, ce qui semble être la première hausse d’une phase de resserrement monétaire plus longue anticipée par les investisseurs. Idem pour la Banque du Japon, qui relève ses taux de 25 points de base également, le portant à 1,25%. Quant à la Banque d’Angleterre, elle maintient ses taux mais a révisé son programme de ventes d’obligations d’Etat, permettant le soulagement du rendement des obligations à long terme. Le taux à 30 ans a perdu plus de 10 points de base suite à l’annonce.
Géopolitique
Sur le plan géopolitique, l’éclaircie du côté du Moyen-Orient semble encore lointaine. Donald Trump a évoqué une « décision majeure » concernant l’intensification des frappes américaines sur Téhéran, une réunion avec les pays du Golfe étant par ailleurs attendue la semaine prochaine à New York. Les Houthis continuent de contrôler une partie du littoral de la mer Rouge et du détroit de Bab el-Mandeb, ce qui a poussé Pékin à demander en privé à l’Iran de contenir la progression du groupe armé.
Matières premières
Le Brent cède -0,71% et clôture la semaine à 103,87$ le baril, marquant ainsi la première accalmie pour l’or noir depuis plusieurs semaines. Un haut responsable de l’armée américaine a affirmé que les flux de pétrole et de gaz transitant par Ormuz sont plus importants qu’on ne le pense, ce qui contredit directement d’autres informations évoquant au contraire des restrictions à l’export à venir pour les États-Unis et l’Arabie Saoudite.
À suivre cette semaine
L’actualité de cette semaine sera marquée par la rencontre entre le président D. Trump et Xi Jinping jeudi, réunion durant laquelle devraient être abordés un large panel de sujets, allant de la situation à Taïwan jusqu’aux relations commerciales et au rôle de l’IA dans la coopération entre les deux puissances. Les indices PMI américains (indices des directeurs d’achats) de septembre sont attendus mercredi, et les commandes de biens durables vendredi. Quelques entreprises emblématiques publieront également leurs résultats cette semaine, telles que Costco et H&M.
Source : Bloomberg, ODDO BHF Banque Privée le 21/09/2026
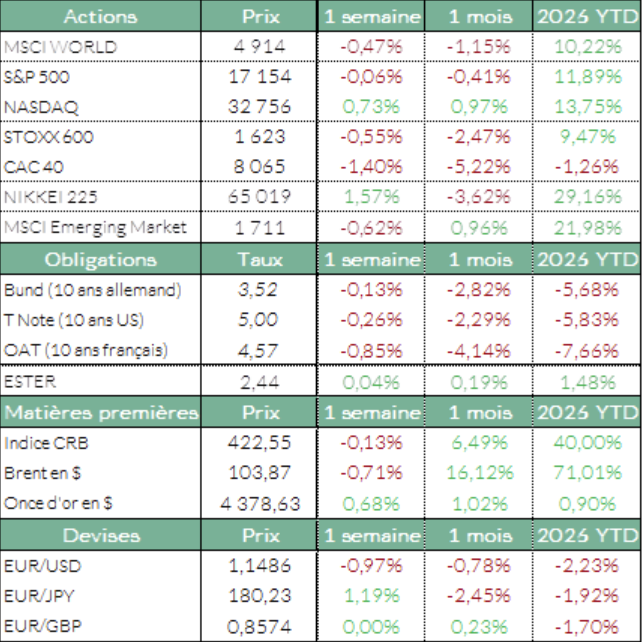
Les performances des indices sont exprimées en devise locale
Les informations contenues dans ce document sont fournies à titre purement informatif et ne constituent en aucun cas une offre, une recommandation ou un conseil en investissement, juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.


