
La semaine dernière sur les marchés – ce qu’il faut retenir


La semaine écoulée a été marquée par un regain de volatilité sur les marchés financiers, sous l’effet des publications de résultats des grandes entreprises technologiques et des décisions de politique monétaire. Malgré une croissance américaine plus solide qu’attendu, les investisseurs se sont montrés plus exigeants à l’égard des dépenses liées à l’intelligence artificielle. En parallèle, les tensions inflationnistes et les incertitudes géopolitiques ont continué d’alimenter les interrogations sur les perspectives économiques. Les prochaines publications macro et microéconomiques devraient continuer à alimenter la volatilité sur les différents marchés cette semaine.
Europe
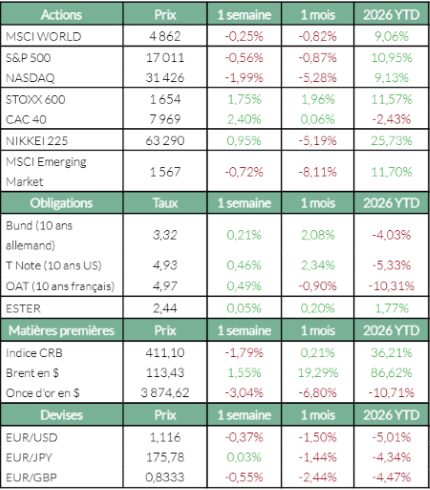
Les places boursières européennes ont globalement affiché une bonne résistance sur la semaine : l’indice Stoxx Europe 600 gagne +1,75% et notre indice national gagne lui aussi un franc 2,40%, une hausse bienvenue pour les investisseurs français qui souffraient d’un indice en baisse de -4,00% depuis le début de l’année. Cette progression des marchés a été principalement soutenue par des publications trimestrielles d’entreprises plutôt encourageantes, mais aussi par le relatif apaisement des tensions sur les taux souverains français en début de semaine dernière. Les meilleures performances de la semaine concernent Stellantis (+16,50%), après l’annonce d’un chiffre d’affaires de 37,6 Mds€ supérieur aux attentes pour le dernier trimestre, et Imerys (+18,41%), le producteur de minéraux industriels ayant annoncé relever son objectif de résultats dans la fourchette de 570-590 Mds€. En France, on peut également souligner la bonne surprise du côté de Renault (+6,67%), avec un chiffre d’affaires trimestriel en hausse de 1,5% sur un an, et Sanofi (+7,58%) qui relève ses perspectives annuelles pour la deuxième fois consécutive, notamment grâce à la bonne dynamique de Dupixent.
États-Unis
Les marchés américains affichent un tout autre tableau : le S&P 500 perd -0,56% sur la semaine, et le Nasdaq composite perd un bien plus net -1,99%. À contre-courant, les petites capitalisations progressent, signe d’une rotation partielle des investissements hors des grandes valeurs technologiques. La première partie de la semaine s’était pourtant révélée plutôt optimiste mais les résultats d’Alphabet et Amazon ont cristallisé les interrogations sur le coût de la course à l’IA. Si les activités de cloud ont affiché une croissance soutenue, l’ampleur des investissements nécessaires et leurs retombées financières ont inquiété les investisseurs. La chute d’Alphabet, puis les réactions négatives aux publications d’Amazon et d’Intel, ont pesé sur le secteur en fin de semaine. Intel perd -24,38% sur la semaine, après une publication décevante qui a provoqué la pire journée sur le titre depuis 1970 ; tandis qu’Alphabet clôture également la semaine en baisse de -12,20% suite à l’annonce de flux de trésorerie négatifs et en-deçà des attentes. À noter tout de même qu’Anthropic a dévoilé son dossier d’introduction en bourse lundi dernier, affichant un chiffre d’affaires semestriel de 16,29 Mds$.
Taux
Concernant les taux, les rendements obligataires ont globalement reculé sur la semaine : les rendements des bons du Trésor américain à 2 ans et 10 ans terminent la semaine respectivement à 4,56% et 4,93%. Cela traduit un ajustement des anticipations de politique monétaire ainsi qu’une demande accrue pour la classe obligataire ces dernières semaines. Du côté de la France, l’écart entre le rendement OAT-Bund s’est légèrement contracté, autour des 154 points de base, alors qu’il avait atteint un pic à 167 points de base la semaine précédente. Le 10 ans français s’établissait à 4,97% à la clôture des échanges ce vendredi.
Économie
Du côté des banques centrales, les investisseurs ont principalement surveillé les décisions de la Réserve fédérale américaine et de la Banque centrale européenne. Bien que les deux banques centrales aient laissé leurs taux inchangés, le discours de la Fed continue de laisser la porte ouverte à une nouvelle hausse de taux lors de la réunion de décembre. Les chiffres d’inflation publiés durant la semaine ont d’ailleurs montré une certaine réaccélération de la dynamique inflationniste : l’indice PCE (inflation des prix à la consommation des ménages) a augmenté de +0,5% entre août et septembre. Les chiffres de la croissance du PIB sont également ressortis largement positifs, en croissance de 3,4% en rythme annualisé, soutenus par les dépenses en investissements et la consommation des ménages ; ces chiffres limitent donc les anticipations d’un quelconque assouplissement monétaire dans les semaines ou mois à venir. Concernant la BCE, l’information à retenir est l’annonce du départ de Christine Lagarde le 7 février prochain ; celle-ci était à la tête de l’institution depuis 2019.
Le Moyen-Orient reste en tête d’affiche des préoccupations géopolitiques, les tentatives de médiation diplomatique initiés par le Qatar n’ayant pas permis d’avancée significative. Les tensions se sont accentuées à la suite de nouvelles attaques des Houthis contre des infrastructures saoudiennes et l’attaque d’un pétrolier dans le détroit d’Ormuz. Vis-à-vis de l’Ukraine, M. Rubio a évoqué une potentielle rencontre entre Trump et Poutine lors du sommet de l’APEC le mois prochain.
Matières premières
Compte tenu de tous ces troubles géopolitiques et en l’absence de solution concrète sur l’offre, le baril de Brent reste perché au-dessus des 110$ : il clôture la semaine en hausse de +1,55% à 113,43$/baril. Sur l’ensemble du mois d’octobre, le Brent affiche une progression de 13,6 %.
L’or, de son côté, a reculé d’environ 3 % sur la semaine, malgré les incertitudes économiques et politiques. Ce repli souligne qu’un actif traditionnellement considéré comme une valeur refuge ne monte pas mécaniquement à chaque épisode de tension : les mouvements de taux, de change et les prises de bénéfices comptent également.
À suivre cette semaine
La semaine du 2 au 6 novembre s’annonce riche en événements. Les élections de mi- mandat américaines, mardi, pourraient influencer les anticipations en matière de fiscalité, de réglementation et de politique économique. Sur le plan macroéconomique, le rapport sur l’emploi américain d’octobre, attendu vendredi, sera particulièrement surveillé pour évaluer la solidité du marché du travail et les prochaines décisions de la Fed. Les indices d’activité manufacturière et des services apporteront également des indications sur la dynamique de croissance. Le marché suivra également de près l’indice d’inflation annuel en Zone euro publié mercredi.
La saison des résultats du troisième trimestre continue également de battre son plein cette semaine. Parmi les diverses publications : Apple et Palantir (lundi) ; AMD, Arista Networks et Pfizer (mardi) ; Arm et Qualcomm (mercredi) ; tandis que Lumentum (jeudi) et Moderna (vendredi) occuperont la fin de semaine.
Source : Bloomberg, ODDO BHF Banque Privée le 02/11/2026
Les performances des indices sont exprimées en devise locale
Les informations contenues dans ce document sont fournies à titre purement informatif et ne
constituent en aucun cas une offre, une recommandation ou un conseil en investissement,
juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être
utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une
incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.
Auteur


