
La semaine dernière sur les marchés – ce qu’il faut retenir


Si la plupart des places boursières finissent dans le rouge, c’est d’abord et surtout la volatilité que l’on retiendra pour la semaine passée. Alors que l’envolée des rendements obligataires continue de peser sur les principaux indices, l’évolution des anticipations de resserrement monétaire au gré des annonces économiques a également joué sur le sentiment des investisseurs. La séance de vendredi a notamment offert un certain répit au marché, suite à un rapport mensuel sur l’emploi américain moins bon que prévu et des cours pétroliers en baisse.
Europe
En Europe le bilan est assez largement négatif, avec le CAC40 en tête de ces mauvaises performances. Le Stoxx Europe 600 perd -1,11%, tandis que l’indice français affiche une baisse bien plus nette de l’ordre de -2,24%. La situation politico-économique du pays désormais considéré comme le maillon faible de la zone Euro continue en ce sens de pénaliser ses actions, mais également la monnaie commune, l’euro s’établissant actuellement à un plus bas de 15 mois. Parmi
les pires performances de la semaine figurent notamment Lindt (-11,73%), qui abaisse une nouvelle fois son objectif de croissance organique, ou encore Société Générale (-8,31%), dont le programme de rachat de 1,5 milliard d’euros arrive à son terme. Il convient tout de même de noter les performances exceptionnelles du secteur des semiconducteurs européens, avec des acteurs comme Soitec (+19,33%), ASM International (+11,86%) ou encore STMicroelectronics (+11,61%) qui continuent de séduire les investisseurs dans le contexte de l’éternelle frénésie autour de l’intelligence artificielle.
États-Unis
La performance est légèrement plus encourageante du côté des États-Unis : le S&P500 perd -0,25% sur la semaine, mais l’indice technologique Nasdaq parvient à grappiller un timide +0,46%. Cependant, le constat est le même qu’en Europe, ce sont encore une fois les valeurs technologiques et plus précisément les puces qui tirent cette performance : la grande majorité des secteurs est en recul la semaine dernière, notamment la finance (-2,7%), la santé (-2,7%) et l’immobilier (-1,8%), alors que les puces, elles, ont encore gagné 2,8%. Les meilleures performances de la semaine sont à attribuer à Kodiak (+191,96%), après que la société ophtalmologique ait indiqué avoir réussi deux essais cliniques de phase 3, ou encore le géant du conseil Accenture (+12,94%), après que ce dernier ait dévoilé des résultats trimestriels supérieurs aux attentes et des prévisions rassurantes pour l’exercice 2027.
Taux
Le marché de la dette reste encore sous pres-sion, le rendement à 30 ans américain ayant atteint son plus haut niveau depuis 30 ans la semaine dernière. Mais s’il y a bien un pays dans lequel la situation semble atteindre un niveau de criticité bien trop notable pour ne pas être mentionné, c’est effectivement l’hexagone. Le 10 ans français continue son ascension et s’établit à 4,87% en fin de se-maine, tandis que le manque de confiance croissant des investisseurs continue de se refléter dans l’écart de rémunération entre la dette allemande et la dette française, avec un spread qui dépasse désormais plus de 140 points.
Économie
La semaine s’est avérée plutôt chargée sur le plan économique. Nous avons d’abord eu droit à un chiffre d’inflation PCE core (indice cœur des dépenses de consommation personnelles américain) bien en deçà des attentes, à +3,0% en glissement annuel contre +3,3% attendu initialement. Le rapport sur l’emploi améri-cain du mois de septembre publié vendredi a quant à lui fait état de créations de postes plus faibles qu’attendu. La situation économique actuelle contraste donc avec les anticipations que les investisseurs pouvaient avoir la se-maine précédente : le marché a totalement inversé son pari sur la politique monétaire et abandonné son pronostic de nouvelle hausse de taux fin octobre. Le statu quo étant donc le nouveau scénario privilégié pour la prochaine réunion de la Réserve fédérale américaine (Fed) avec les attentes d’une prochaine hausse repoussées à décembre 2026.
Géopolitique
Sur le plan géopolitique, il est impossible de commencer la semaine sans mentionner l’avance de F. Bolsonaro face à Lula lors du premier tour des élections brésiliennes (avec environ 47% des voix contre 45%), qui avait lieu ce dimanche. Ce dernier est considéré comme très proche du milieu des affaires, ce qui a permis un certain soutien des marchés locaux et de certaines valeurs réalisant une partie de leur activité en Amérique du Sud. Du côté du Moyen-Orient, les forces yéménites et saoudiennes ont lancé une contre-offensive contre les Houthis, qui avaient frappé des sites Saudi Aramco en Arabie Saoudite plus tôt dans la semaine.
Matières premières
Le cours du pétrole Brent progresse de 4,94%, mais a subi un léger repli en fin de se-maine pour s’établir à 102,95$ le baril à la clôture des échanges. Cette accalmie s’explique d’abord par le report de l’examen des capacités de production de l’OPEP pour 2027, mais également car Saudi Aramco est parvenu à ramener ses flux via son oléoduc Est-Ouest à hauteur de 80% de leur niveau habituel. Certains pays européens, dont la France, ont également annoncé de potentiels déblocages de leurs réserves stratégiques de barils.
À suivre cette semaine
L’actualité de la semaine débutera avec l’indice PMI (indice des directeurs d’achats) du secteur des services aux Etats-Unis, mais l’évènement à ne pas manquer sera plutôt le communiqué de la Fed après ses minutes de mercredi. Microsoft tiendra également son évènement « Windows and Surface » le même jour, durant lequel de nouveaux débats autour de l’IA devraient avoir lieu, en présence notamment de Jensen Huang, le CEO de Nvidia.
La saison des résultats du troisième trimestre s’ouvrira par ailleurs jeudi avec PepsiCo, et vendredi avec Delta Air Lines.
Source : Bloomberg, ODDO BHF Banque Privée le 05/10/2026
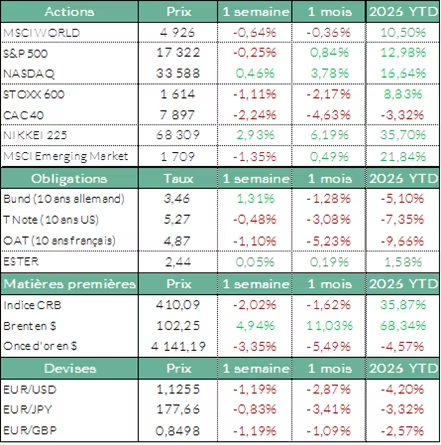
Les performances des indices sont exprimées en devise locale
Les informations contenues dans ce document sont fournies à titre purement informatif et ne constituent en aucun cas une offre, une recommandation ou un conseil en investissement, juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.
Auteur


