
La semaine dernière sur les marchés – ce qu’il faut retenir


La semaine dernière a montré une fois de plus que la forte volatilité des rendements obligataires ou des cours pétroliers devenait petit à petit monnaie courante, et que les marchés actions étaient capables – pour l’instant – de résister dans un tel contexte. En effet, l’intelligence artificielle et la relative avancée vers une accalmie du côté du Moyen-Orient laissent entrevoir une lueur d’espoir pour les investisseurs. Cependant, le scénario de taux plus hauts pour plus longtemps continue de gagner du terrain, notamment en raison du réajustement agressif des différentes banques centrales récemment ainsi que des perspectives inflationnistes dévoilées dans le rapport de l’OCDE.
Europe
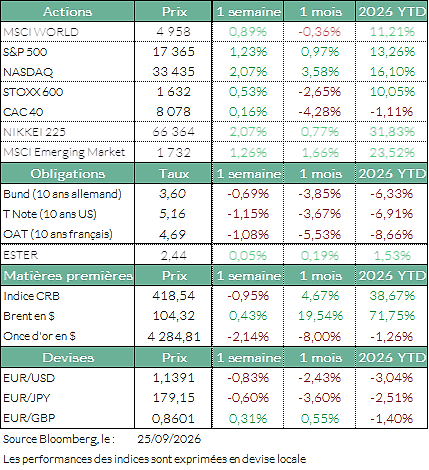
En Europe, les marchés clôturent stables ou en légère hausse : le Stoxx Europe 600 progresse de +0,53%, tandis que les indices français et allemand affichent des performances légèrement plus timides, respectivement de +0,16% et +0,40%. Parmi les meilleures performances de la semaine figurent Raspberry Pi (+30,07%), le concepteur britannique d’ordinateurs haute performance ayant annoncé une multiplication significative de ses résultats au premier semestre. La holding Christian Dior s’envole également de +12,68% après que la famille Arnault a annoncé vouloir simplifier la structure actionnariale du groupe LVMH.
États-Unis
Le constat est nettement plus encourageant du côté des marchés américains. Malgré la multiplication des sources d’incertitudes sur le plan macroéconomique, cela n’a pas empêché les deux principaux indices de Wall Street d’inscrire un nouveau record : le S&P500 progresse de +1,23%, et le Nasdaq affiche un impressionnant +2,07%. Le retour du stress sur le marché obligataire n’a pas pesé outre mesure sur les marchés, dans un contexte où les investisseurs restent captivés par la dynamique de l’intelligence artificielle. Cet enthousiasme est directement lié au succès de Muse, le nouvel agent IA proposé par Meta Platforms, le titre affichant par ailleurs une performance de +12,90% sur la semaine. Et c’est une grande partie de l’écosystème IA qui a aussi bénéficié de cette dynamique, les fabricants de puces en tête : Intel gagne +13,26% et Qualcomm +13,65%.
Taux
Là où certains investisseurs considéraient qu’un rendement de 5% sur le taux 10 ans du Trésor américain pouvait constituer un plafond, le rendement de référence a continué sa progression la semaine dernière et réalisé un plus haut au-delà des 5,20%. Le taux à 2 ans, plus sensible aux taux courts, est quant à lui remonté à 4,90%, la probabilité d’une nouvelle hausse de taux de la Réserve fédérale américaine en octobre étant désormais de 68%, contre 18% un mois auparavant. Ce réajustement de la Fed a d’ailleurs bénéficié à l’indice du dollar, qui marque un pic à 101,28 en milieu de semaine.
Économie
Sur le plan économique, les chiffres PMI (indices des directeurs d’achats) américains ont positivement surpris les investisseurs et confirmé la solidité de l’économie américaine : le PMI manufacturier ressort à 57,0 contre 53,6 anticipé, et le PMI services s’établit à 58,7 contre 55,8 attendu. L’OCDE a publié son rapport sur l’inflation globale, et affirme que la majorité des économies du G20 connaitront une dynamique inflationniste plus importante qu’anticipée en 2027. Il faut donc s’attendre à une hausse généralisée des taux d’intérêt directeurs des différentes banques centrales dans les prochains mois.
Géopolitique
La semaine était bien plus chargée sur le plan géopolitique. Tout d’abord, le sommet entre Donald Trump et Xi Jinping s’est conclu comme anticipé par la plupart des experts : aucun engagement majeur n’a été pris au-delà de l’extension classique de la trêve commerciale entre les deux puissances. En parallèle, Washington et Téhéran semblent vouloir négocier une sortie de guerre par étapes, sans qu’aucun accord politique ne soit à célébrer pour le moment. Le président américain continue d’ailleurs de souffler le chaud et le froid en la matière : après avoir d’abord rejeté les propositions iraniennes ce week-end en affirmant qu’il ne transigerait pas sur ses conditions, il a tout de même déclaré s’attendre à une reprise des négociations cette semaine.
Matières premières
Le cours du pétrole Brent progresse de 0,43% sur la semaine et s’établit à 104,32$ le baril à la clôture des échanges ce vendredi. L’écart entre le Brent et le WTI s’élargit à 12$, les investisseurs exigeant une prime de plus en plus importante sur le Brent en raison des risques géopolitiques affectant les approvisionnements transitant par les principales voies d’exportation du Moyen-Orient.
À suivre cette semaine
L’actualité de cette semaine sera d’abord marquée par un bon nombre de publications d’indicateurs économiques aux États-Unis : l’inflation PCE (indice des prix des dépenses de consommation personnelles), indicateur préféré de la Fed, sera publié mercredi, tandis que les investisseurs suivront également de près les chiffres de l’emploi du mois de septembre publiés vendredi. Un autre temps fort de la semaine se jouera mardi avec le DevDay d’OpenAI, durant lequel Sam Altman prononcera un discours d’ouverture très attendu par le marché, dans le contexte latent d’inquiétudes croissantes concernant les dérives de l’IA. D. Trump doit d’ailleurs rencontrer le CEO d’Anthropic Dario Amodei dans les prochains jours.
Le calendrier des publications d’entreprises contiendra un peu d’IA et de consommation cette semaine : Micron publiera mercredi, il faudra en revanche attendre jeudi pour les résultats du groupe Nike.
Source : Bloomberg, ODDO BHF Banque Privée le 28/09/2026
Les informations contenues dans ce document sont fournies à titre purement informatif et ne constituent en aucun cas une offre, une recommandation ou un conseil en investissement, juridique fiscal ou financier de la part de ODDO BHF SCA. Ces informations sont destinées à être utilisées par les clients de la Banque Privée et ne doivent pas être interprétées comme une incitation à acheter, vendre ou souscrire à un instrument financier ou à un service d’investissement.
ODDO BHF SCA peut être amenée à détenir une position sur les actifs mentionnés (https://www.securities.oddo-bhf.com/#disclaimer). Avant toute décision d’investissement, nous vous recommandons de vous référer aux documents réglementaires et de consulter un conseiller financier.
Auteur


