


Peter Reichel, Chief Investment Officer, ODDO BHF SE
Märkte im Balanceakt: Wachstum, Inflation und Zinsen
– 23.10.2026 –
Peter Reichel, Chief Investment Officer, ODDO BHF SE
- Die Weltwirtschaft zeigt sich derzeitig trotz geopolitischer Spannungen und höherer Energiepreise überraschend robust.
- Inflationsrisiken begrenzen den Spielraum der Notenbanken für Zinssenkungen.
- Höhere Renditen erhöhen die Messlatte für die Rentabilität von Investitionen.
- Die Herausforderung für den Anleger besteht darin, das Portfolio durch kluge Selektion und Diversifikation robust aufzustellen.
Die Weltwirtschaft entwickelt sich bemerkenswert resilient. Vergleicht man aktuelle Wachstumsprognosen mit den Prognosen vom Jahresanfang, würde man den durch den Konflikt im Nahen Osten ausgelösten Energiepreisschock kaum erkennen. Das gilt auch für die Entwicklung der Unternehmensgewinne, die sich ungeachtet der Belastungen durch Einfuhrzölle und höhere Energiepreise bislang robust zeigen.
Grafik1: Reales Wachstum des Bruttoinlandsprodukts nach IWF 2025 – 2027
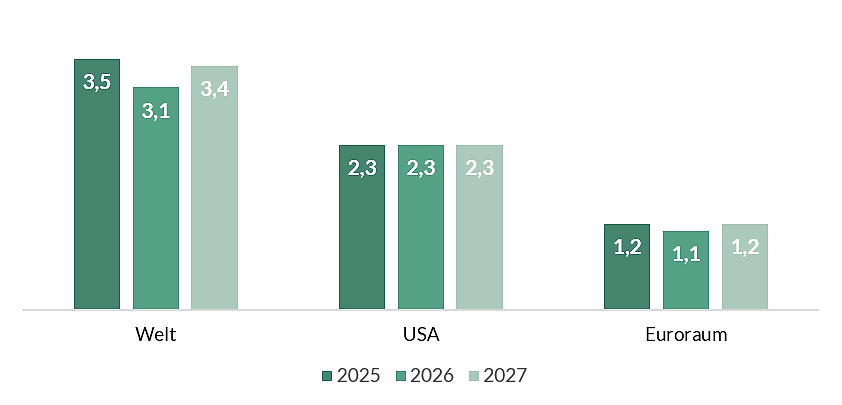
Quelle: IMF World Economic Outlook, Oktober 2026; 2026 und 2027 Prognosen (P)
Unter der Oberfläche vollziehen sich allerdings bedeutsame Veränderungen. Die Märkte bewegen sich in einem Spannungsfeld zwischen Geopolitik und KI-Boom, zwischen hohen Investitionen und steigenden Finanzierungskosten, zwischen robustem Wachstum und anhaltendem Inflationsdruck.
(1) Das Wachstumsumfeld ist weitgehend intakt. Die Wirtschaft profitiert von Investitionen in Technologie, Infrastruktur und Sicherheit; Belastungen durch höhere Energiekosten werden dadurch zumindest teilweise kompensiert. Die aktuellen Prognosen des Internationalen Währungsfonds setzen das reale Wachstum der Weltwirtschaft bei 3,1 Prozent für 2026 und 3,4 Prozent für 2027 an. Für die USA werden jeweils 2,3 Prozent erwartet, während sich das Wachstum im Euroraum von 1,1 Prozent 2026 auf 1,2 Prozent 2027 leicht verbessern könnte. Die hohen Gewinnerwartungen für US-Unternehmen unterstreichen die Widerstandsfähigkeit des wirtschaftlichen Umfelds. Für ein abschließendes Urteil über die laufende Berichtssaison ist es allerdings noch zu früh.
(2) Gleichzeitig bleiben die Inflationsrisiken erhöht. Der Ölpreis für Brent bewegt sich derzeit um 110 US-Dollar je Barrel. Die geopolitischen Spannungen im Nahen Osten und die damit verbundenen Risiken für die Energieversorgung halten die Risikoprämien hoch. Kurzfristige Schwankungen des Ölpreises ändern an diesem grundsätzlichen Bild wenig. Neben dem energieseitigen Kostendruck wirken zudem hohe Unternehmensinvestitionen sowie staatliche Ausgaben für Infrastruktur und Verteidigung auf die Nachfrage. Eine schnelle Rückkehr zu einem deutlich entspannteren Inflationsumfeld ist deshalb keineswegs selbstverständlich.
(3) Damit bleibt auch der geldpolitische Spielraum begrenzt. Entscheidend ist weniger die einzelne Zinsentscheidung als die Frage, wie lange ein erhöhtes Zinsniveau notwendig bleibt, um den Inflationsdruck einzudämmen. Gleichzeitig trifft der hohe Finanzierungsbedarf der Staaten auf erhebliche Investitionen der Unternehmen, beispielsweise in technologische Infrastruktur. Höhere Zinskosten wiederum erhöhen insbesondere bei hoch verschuldeten Staaten den Konsolidierungsdruck. Kapital ist damit nicht knapp, aber knapper und vor allem teurer als über einen langen Zeitraum in der jüngeren Vergangenheit. Kapital hat wieder einen Preis.
Für Anleger ergibt sich daraus ein Balanceakt: Robustes Wachstum ist grundsätzlich positiv für Unternehmen und Aktien. Bleibt gleichzeitig der Inflationsdruck erhöht, kann jedoch genau diese Konjunkturstärke höhere Renditen und weniger geldpolitischen Spielraum bedeuten. Gute Nachrichten für die Wirtschaft sind damit nicht automatisch gute Nachrichten für alle Anlageklassen.
Gerade an den Aktienmärkten wird dieses Spannungsverhältnis zunehmend relevant. Solange Unternehmen ihre Gewinne kräftig steigern können, lassen sich höhere Bewertungen leichter rechtfertigen. Steigen jedoch gleichzeitig die langfristigen Renditen, erhöht sich die Messlatte (siehe Grafik 2). Investoren müssen dann genauer unterscheiden, welche Unternehmen ihre Bewertungen tatsächlich durch nachhaltiges Gewinnwachstum, starke Marktpositionen und belastbare Geschäftsmodelle rechtfertigen können.
Grafik 2: Gewinnrendite des S&P 500 und US-Staatsanleihenrendite (10 Jahre) seit 2020
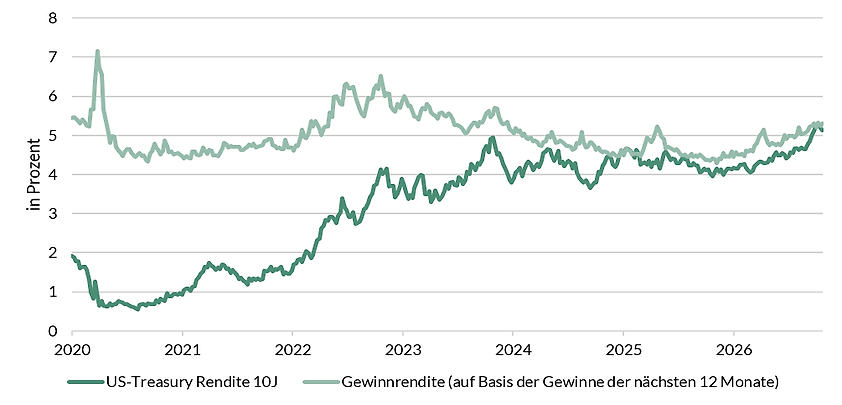
Quelle: LSEG Datastream, IBES; Gewinnrendite: Verhältnis von Gewinnen (pro Aktie) zum Kurs (= Kehrwert des Kurs-Gewinn-Verhältnisses); Gewinn: erwartete Gewinne der nächsten 12 Monate
Die kommenden Konjunkturdaten werden deshalb zu weiteren Prüfsteinen für dieses Marktbild. Dazu gehören auch die Einkaufsmanagerindizes, die im weiteren Wochenverlauf neue Hinweise auf die wirtschaftliche Dynamik liefern werden. Entscheidend ist dabei weniger, ob ein einzelner Datenpunkt etwas oberhalb oder unterhalb der Erwartungen liegt. Wichtiger ist die Frage, ob sich das bislang robuste Wachstumsbild trotz des erhöhten Inflationsdrucks fortsetzt und wie die Anleihe- und Aktienmärkte auf diese Kombination reagieren.
Für Anleger lohnt sich das normale Rauschen von den täglichen Marktbewegungen von den wirklich relevanten Signalen zu trennen. Eine schwächere Quartalszahl eines Technologieunternehmens bedeutet ebenso wenig automatisch das Ende des KI-Booms wie ein einzelner Konjunkturindikator eine Trendwende der Weltwirtschaft ankündigt. Erst in der Summe und über einen längeren Zeitraum betrachtet ergeben die vielen kleinen und größeren Prüfsteine ein belastbareres Bild.
Anlagepolitisch macht es deshalb wenig Sinn, einzelnen Tagesereignissen hinterherzulaufen. Wichtiger ist es, Portfolios so aufzustellen, dass sie nicht von einem einzigen Konjunktur-, Inflations- oder Zinsszenario abhängig sind. In dem aktuellen Umfeld aus robustem Wachstum, hartnäckigem Inflationsdruck und höheren Kapitalkosten wollen wir für Chancen offen, gleichzeitig aber auf Risiken vorbereitet bleiben.
Konkret bedeutet das: Wir halten an unseren strategischen Grundpositionen, nicht zuletzt mit Blick auf die strukturellen Chancen der Technologieentwicklung, fest. Gleichzeitig wird die Auswahl wichtiger. Qualitätsunternehmen mit belastbaren Gewinnen und soliden Geschäftsmodellen bleiben ebenso wichtige Portfoliobausteine wie sorgfältig ausgewählte Anleihen. Hinzu kommt eine breite Diversifikation über unterschiedliche Renditequellen.
Denn Anleger müssen nicht vorhersagen, welcher Konjunkturdatenpunkt als Nächstes überrascht oder welche Schlagzeile die Märkte kurzfristig bewegt. Entscheidender ist, wie robust ihr Vermögen aufgestellt ist, wenn Wachstum, Inflation und Zinsen sich anders entwickeln als erwartet. Genau darin liegt der eigentliche Balanceakt.
Peter Reichel
Vergangene Wertentwicklungen, Simulationen oder Prognosen sind kein zuverlässiger Indikator für die Zukunft. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen. Etwaige Meinungsäußerungen geben die aktuelle Einschätzung des Investment Office der ODDO BHF SE wieder, die sich insbesondere von der Hausmeinung innerhalb der ODDO BHF Gruppe unterscheiden und ohne vorherige Ankündigung ändern kann.
WICHTIGE HINWEISE
Die in diesem Dokument enthaltenen Informationen und Darstellungen erfolgen zu Informationszwecken und stellen weder eine Anlageberatung noch eine Anlageempfehlung im Sinne des Wertpapierhandelsgesetzes dar. Die Analysen sind nicht als Empfehlung zum Erwerb oder zur Veräußerung zu verstehen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. Märkte unterliegen Schwankungen; der Wert einer Anlage kann sowohl steigen als auch fallen. Aussagen über zukünftige Marktentwicklungen basieren auf Annahmen und Schätzungen, die sich als unzutreffend erweisen können. Soweit in diesem Bericht spezifische Einzeltitel, Branchen oder Märkte thematisiert werden, handelt es sich hierbei um eine Darstellung der aktuellen Meinung des Investment Office der OBSE zum Zeitpunkt der Erstellung, die sich infolge veränderter Markt-, Wettbewerbs- oder Rahmenbedingungen jederzeit ändern kann. Die Bank übernimmt keine Gewähr dafür, dass die genannten Titel oder Marktsegmente die erwartete Wertentwicklung aufweisen.
© 2026, Herausgeber: ODDO BHF SE, Gallusanlage 8, 60329 Frankfurt am Main. Alle Rechte vorbehalten.