


Peter Reichel, Chief Investment Officer, ODDO BHF SE
Frankreich unter Druck: Nicht jedes Risiko ist gleich
– 09.10.2026 –
Peter Reichel, Chief Investment Officer, ODDO BHF SE
- Frankreichs Haushaltsrisiken rechtfertigen weiterhin Vorsicht bei französischen Staatsanleihen
- Eine schnelle Stabilisierung durch die EZB ist unter den aktuellen Bedingungen unwahrscheinlich
- Französisches Staatsrisiko ist nicht gleich Unternehmensrisiko: Entscheidend bleiben Geschäftsmodell und Auslandsumsätze
am französischen Staatsanleihemarkt hat sich die Lage seit Anfang September deutlich verschärft. Die Rendite zehnjähriger französischer Staatsanleihen ist zeitweise auf knapp 5 Prozent gestiegen. Gleichzeitig hat sich ihr Renditeabstand zu Bundesanleihen stark ausgeweitet. Anleger verlangen inzwischen eine wesentlich höhere Entschädigung dafür, Frankreich Geld zu leihen.
Dahinter steht nicht allein der weltweite Anstieg langfristiger Zinsen. Der Markt bewertet zunehmend auch spezifisch französische Risiken: eine hohe Staatsverschuldung (siehe Grafik unten), ein anhaltend großes Haushaltsdefizit, schwaches Wachstum und eine politische Lage, die eine glaubwürdige Konsolidierung erschwert. Entscheidend für die langfristige Schuldentragfähigkeit ist das Verhältnis von Wirtschaftswachstum und Finanzierungskosten. Bleibt das nominale Wachstum dauerhaft hinter den durchschnittlichen Zinskosten zurück, wird es schwieriger, die Schuldenquote zu stabilisieren. Diese steigt allerdings, weil Frankreich selbst vor Zinszahlungen ein Haushaltsdefizit ausweist. Steigen die Finanzierungskosten weiter über das Wachstum, müsste das Land Primärüberschüsse erzielen – davon ist es weit entfernt.
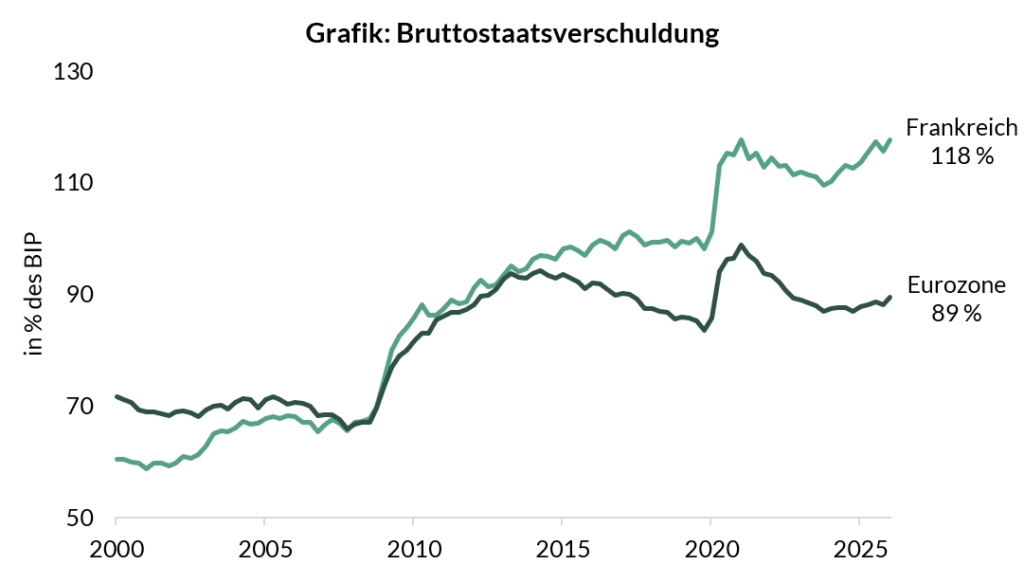
Quelle: Eurostat, Zeitraum: 01.01.2000 – 01.03.2026
Die Regierung plant zwar ein umfangreiches Konsolidierungspaket aus Ausgabenkürzungen und zusätzlichen Einnahmen. Seine politische Umsetzung ist jedoch unsicher. Das Parlament ist fragmentiert. Gleichzeitig sind wichtige Ausgabenbereiche wie Renten und soziale Sicherungssysteme politisch schwer anzutasten. Und die Präsidentschaftswahl 2027 rückt näher. Das macht strukturelle Einschnitte nicht einfacher.
Hinzu kommt ein weiterer unangenehmer Effekt: Steigende Renditen können die Haushaltslage selbst weiter verschlechtern. Höhere Finanzierungskosten erhöhen den Schuldendienst und belasten den Haushalt zusätzlich. Im ungünstigen Fall entsteht so ein Kreislauf aus höheren Zinsen, steigenden Haushaltsbelastungen und höheren Risikoprämien. Das schränkt den finanziellen Handlungsspielraum des Staates zunehmend ein und erhöht den Druck, glaubwürdige Reformen auf den Weg zu bringen.
Vergleiche mit der griechischen Staatsschuldenkrise greifen dennoch zu kurz. Frankreich verfügt über eine große, breit diversifizierte Volkswirtschaft und findet weiterhin Käufer für seine Anleihen. Auch eine unkontrollierte Ansteckung anderer Euroländer ist bislang nicht zu beobachten. Der Renditeabstand zu Italien und Spanien ist gerade zugunsten der Südländer gekippt. Das zeigt, dass der globale Zinsdruck in Frankreich durch spezifische fiskalische und politische Risiken verstärkt wird. Die Lage ist also ernst, aber wir befinden uns nicht in einer Neuauflage der Eurokrise.
Trotzdem bringt Frankreich die Europäische Zentralbank in eine schwierige Lage. Einerseits können stark steigende Renditen das Wachstum bremsen und die Finanzierungsbedingungen verschärfen. Andererseits kann die EZB einen Mitgliedstaat nicht einfach von den Folgen seiner Haushaltspolitik abschirmen. Ein Eingreifen wäre vor allem dann denkbar, wenn Marktbewegungen ungeordnet werden und die gemeinsame Geldpolitik im Euroraum beeinträchtigt wird.
Das 2022 geschaffene Transmission Protection Instrument, kurz TPI, erlaubt der EZB grundsätzlich, Anleihen einzelner Mitgliedstaaten zu kaufen. Die Voraussetzungen dafür sind jedoch hoch. Die EZB muss die Korrekturmaßnahmen in der Finanzpolitik eines Landes als grundsätzlich tragfähig bewerten. Eine Ausweitung des Renditeabstands allein reicht nicht aus. Solange die höheren französischen Risikoprämien die fiskalische und politische Lage widerspiegeln, sehen wir daher keinen Anlass für einen Eingriff der EZB. Die gestiegenen Marktzinsen könnten der Notenbank allerdings erlauben, mit weiteren Leitzinsschritten zunächst abzuwarten. Der breite Anstieg der Marktzinsen, auch bei Bundesanleihen, übernimmt bereits einen Teil der Straffung. Die Marktturbulenzen könnten damit das Tempo der europäischen Geldpolitik beeinflussen. Es dürfte aber nicht allein deren Richtung bestimmen, solange der Inflationsdruck erhöht bleibt.
Was könnte das nun für Anleger bedeuten? Zunächst spricht vieles weiterhin für Zurückhaltung bei französischen Staatsanleihen. Die mittlerweile höheren Renditen wirken auf den ersten Blick aus unserer Sicht attraktiv. Doch eine hohe Verzinsung ist kein Selbstzweck. Ohne eine glaubwürdige Stabilisierung des Haushalts können sich die Risikoaufschläge weiter ausweiten. Wir bleiben deshalb bei französischen Staatsanleihen vorsichtig und differenzieren innerhalb der Eurozone stärker nach fiskalischer Qualität.
Gleichzeitig wäre es falsch, das französische Staatsrisiko pauschal auf alle französischen Unternehmen zu übertragen. Viele große Konzerne erzielen einen erheblichen Teil ihrer Umsätze außerhalb Frankreichs. Ihre Ertragskraft hängt stärker von globaler Nachfrage, Marktstellung, Bilanzqualität und Preissetzungsmacht ab als von der französischen Binnenkonjunktur. Einige Unternehmensanleihen werden vom Markt inzwischen sogar als solider eingeschätzt als französische Staatspapiere vergleichbarer Laufzeit.
Anders ist die Lage bei Banken, Versicherern und staatsnahen Emittenten. Banken und Versicherungen halten traditionell größere Bestände heimischer Staatsanleihen. Deshalb können sie stärker von steigenden Risikoaufschlägen und höheren Refinanzierungskosten betroffen sein. Bei staatsnahen Unternehmen schafft die enge Verbindung zum französischen Staat ebenfalls einen möglichen Übertragungskanal.
Auch bei Aktien könnte sich daher ein genauer Blick lohnen. International aufgestellte Qualitätsunternehmen sind anders zu beurteilen als Unternehmen, die stark vom französischen Konsum, von Bauinvestitionen oder staatlichen Aufträgen abhängen. Die Adresse des Firmensitzes allein sagt wenig darüber aus, wie groß das tatsächliche Frankreich-Risiko eines Unternehmens ist.
Die richtige Antwort auf Frankreichs Haushaltsprobleme ist daher weder Panik noch die unkritische Jagd nach hohen Renditen. Gefragt sind ein bewusster Umgang mit Laufzeiten, geografische Diversifikation und vor allem eine sorgfältige Auswahl einzelner Schuldner und Unternehmen. Frankreichs Probleme sprechen nicht gegen jede französische Anlage. Sie sprechen aber klar gegen pauschale Entscheidungen. Trotz aller Risiken könnten hier zugleich Chancen liegen. Der Druck der Kapitalmärkte kann notwendige Reformen beschleunigen und den Weg zu einer glaubwürdigeren Haushaltspolitik ebnen. Gelingt es Frankreich, mit klaren Maßnahmen Vertrauen zurückzugewinnen, könnten sich auch für französische Anlagen wieder bessere Perspektiven eröffnen.
Der Gewinn liegt bekanntlich im Einkauf. Doch ein günstiger Preis wird erst dann zur Chance, wenn auch die Qualität stimmt.
Vergangene Wertentwicklungen, Simulationen oder Prognosen sind kein zuverlässiger Indikator für die Zukunft. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen. Etwaige Meinungsäußerungen geben die aktuelle Einschätzung des Investment Office der ODDO BHF SE wieder, die sich insbesondere von der Hausmeinung innerhalb der ODDO BHF Gruppe unterscheiden und ohne vorherige Ankündigung ändern kann.
WICHTIGE HINWEISE
Die in diesem Dokument enthaltenen Informationen und Darstellungen erfolgen zu Informationszwecken und stellen weder eine Anlageberatung noch eine Anlageempfehlung im Sinne des Wertpapierhandelsgesetzes dar. Die Analysen sind nicht als Empfehlung zum Erwerb oder zur Veräußerung zu verstehen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. Märkte unterliegen Schwankungen; der Wert einer Anlage kann sowohl steigen als auch fallen. Aussagen über zukünftige Marktentwicklungen basieren auf Annahmen und Schätzungen, die sich als unzutreffend erweisen können. Soweit in diesem Bericht spezifische Einzeltitel, Branchen oder Märkte thematisiert werden, handelt es sich hierbei um eine Darstellung der aktuellen Meinung des Investment Office der OBSE zum Zeitpunkt der Erstellung, die sich infolge veränderter Markt-, Wettbewerbs- oder Rahmenbedingungen jederzeit ändern kann. Die Bank übernimmt keine Gewähr dafür, dass die genannten Titel oder Marktsegmente die erwartete Wertentwicklung aufweisen.
© 2026, Herausgeber: ODDO BHF SE, Gallusanlage 8, 60329 Frankfurt am Main. Alle Rechte vorbehalten.