


Peter Reichel, Chief Investment Officer, ODDO BHF SE
Aktien deuten in Richtung Wachstum, Anleihen in Richtung Vorsicht – wer hat recht?
– 16.10.2026 –
Peter Reichel, Chief Investment Officer, ODDO BHF SE
- Die Marktbreite nimmt wieder ab
- Hohe Renditen erhöhen die Messlatte für Aktien
- Anleihen und Liquidität sind wieder Alternativen
- Diversifikation wird anspruchsvoller und wichtiger
Die Hausse an den US-Aktienmärkten, die die Leitindizes in den vergangenen Jahren auf immer neue Höhen getrieben hat, hat an Schwung verloren. Der S&P 500 erreichte zwar Anfang Oktober noch ein Rekordhoch, tritt aber seit August um die Marke von 7.800 Punkten auf der Stelle.
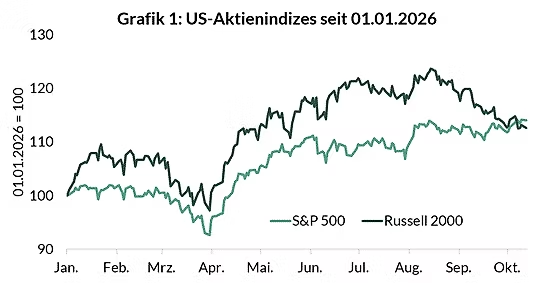
Der Russell 2000, der Index für US-Nebenwerte, erreichte im August ebenfalls Rekordstände. Bis Mitte August lag er mit einem Anstieg von rund 23 Prozent seit Jahresbeginn vor dem S&P 500 und dem Nasdaq (siehe Grafik 1). Der Einfluss der „Magnificent Seven“, der sieben führenden Tech-Aktien in den USA, hatte also merklich abgenommen. Das ist die Verbreiterung der Aufwärtsbewegung, die wir im August als Fundament für das zweite Halbjahr bezeichnet hatten. Sie zeigte sich auch bei den Gewinnen: Im zweiten Quartal wuchsen die Gewinne in 10 von 11 Sektoren, und die 493 Nicht-Mag-Seven-Werte im S&P 500 steigerten ihre Gewinne um knapp 23 Prozent.
Quelle : LSEG Datastream
Quelle : LSEG Datastream
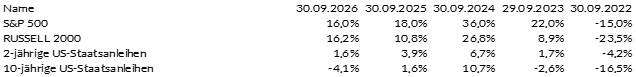
Unseres Erachtens senden Aktien- und Anleihemärkte dabei nicht zwingend widersprüchliche Signale: Aktien setzen auf robuste Unternehmensgewinne, Anleihen verlangen eine höhere Entschädigung für Inflation, Kapitalbedarf und fiskalische Risiken. Entscheidend ist, wie lange die Gewinne den höheren Kapitalkosten davonlaufen können.
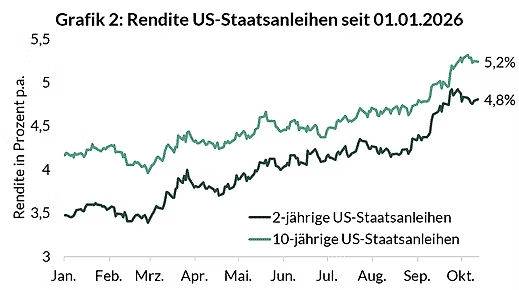
Seitdem ist das Bild jedoch gekippt. Der Wendepunkt war die Rede von Fed-Chef Kevin Warsh am 28. August auf dem Notenbankertreffen in Jackson Hole. Darin warnte er, dass die Fed einer zu hohen Inflation mit Leitzinserhöhungen begegnen werde. Danach ist die eingepreiste Wahrscheinlichkeit einer Zinserhöhung deutlich gestiegen. Innerhalb von nur drei Monaten ist die Rendite zehnjähriger US-Staatsanleihen (US-Treasuries) von 4,6 Prozent auf derzeit etwa 5,2 Prozent emporgeschnellt (siehe Grafik 2).
Dieser scharfe Renditeanstieg hat auch die Aktienmärkte in Mitleidenschaft gezogen. Der Russell 2000 liegt nun rund 8 Prozent unter seinem Rekord, während S&P 500 und Nasdaq nahe ihren Hochs bleiben, getragen vor allem von Halbleitern und KI-Werten. Damit hat die Konzentration am amerikanischen Aktienmarkt wieder zugenommen. Viele Anleger wollen sich offenbar noch nicht von Aktien verabschieden, bevorzugen aber marktgängige Titel, die sie im Zweifelsfall leichter verkaufen können. Zudem scheinen Mega-Caps mit dem Renditeanstieg besser zurechtzukommen als Nebenwerte: Sie verfügen oft über eine hohe Nettoliquidität und haben sich in der Niedrigzinsphase langfristig finanziert. Bei kleineren US-Unternehmen dagegen ist ein großer Teil der Schulden variabel verzinst.
Der Renditeanstieg hat allerdings tiefere Ursachen als die Geldpolitik allein. Höhere Energiepreise verstärken den Inflationsdruck, gleichzeitig wächst der Kapitalbedarf erheblich. Staaten finanzieren hohe Defizite, während Unternehmen Milliarden in KI, Rechenzentren und Infrastruktur investieren. Öffentliche und private Schuldner konkurrieren damit stärker um Kapital. Die Konsequenz ist strukturell bedeutsam: Kapital hat wieder einen Preis.
Was bedeuten hohe Renditen und gleichzeitig vermeintlich robuste Aktienmärkte für Aktien, Renten und Liquidität? Wie lange kann ein starkes Gewinnwachstum der Unternehmen den Gegenwind höherer Diskontsätze kompensieren? Die Antwort überrascht: Diese Kompensation findet längst statt. Das Kurs-Gewinn-Verhältnis (KGV) des S&P 500 auf Basis der Gewinnschätzungen für die kommenden zwölf Monate liegt laut FactSet (Stand 9. Oktober) bei 19,1. Es entspricht damit dem Zehnjahresdurchschnitt und liegt unter dem Fünfjahresdurchschnitt von 19,8. Vor einem Jahr sah das anders aus: Ende Oktober 2025 lag dieses KGV bei 23,1, dem höchsten Wert seit mehr als fünf Jahren.
Seither ist der S&P 500 um rund 13 Prozent gestiegen, die erwarteten Gewinne je Aktie jedoch um rund 37 Prozent. Der Index steht also auf Rekordniveau, obwohl die Bewertung gesunken ist. Der Gegenwind aus dem Diskontsatz wurde vom Gewinnwachstum mehr als ausgeglichen. „Aktien auf Rekordhoch“ bedeutet somit unserer Auffassung nach nicht, dass Aktien teuer geworden sind. Allerdings liegt die Gewinnrendite, der Kehrwert des KGV, bei einem KGV von 19,1 rechnerisch bei 5,2 Prozent und damit fast genau auf der Höhe der Rendite zehnjähriger Treasuries. Die einfache Differenz zwischen Gewinnrendite und zehnjähriger Treasury-Rendite ist damit nahezu verschwunden. Dieser Vergleich erfordert zwei Einschränkungen: Erstens hat sich die Risikoprämie historisch nicht als verlässliches Timing-Signal erwiesen. Zweitens wird die Gewinnrendite hier einer nominalen Anleiherendite gegenübergestellt. Unternehmensgewinne wachsen jedoch tendenziell mit der Inflation, Kupons nicht. Das dürfte kein Verkaufssignal für Aktien sein. Es zeigt aber, dass Anleger heute deutlich weniger über die Bewertung und deutlich stärker über künftiges Gewinnwachstum entlohnt werden müssen.
Der Bewertungspuffer ist damit deutlich kleiner geworden. Für weitere Kursgewinne kommt es nun stärker darauf an, dass die Unternehmen ihre hohen Gewinnerwartungen tatsächlich erfüllen. Das spricht nicht dafür, Aktien grundsätzlich zu meiden. Es spricht aber für mehr Selektivität.
Für das vierte Quartal erwarten die Analysten laut FactSet ein Gewinnwachstum von 27,6 Prozent und für das Gesamtjahr 2026 einen Anstieg von 32,4 Prozent. Das Gewinnwachstum bietet damit noch einen hohen Puffer gegen steigende Zinsen. Aber er schrumpft. Die Risiken für Aktien nehmen deshalb zu, vor allem, wenn die Gewinnschätzungen gesenkt werden, während die Renditen weiter steigen, der Ölpreis die Wirtschaft stärker belastet oder sich die Kreditspreads ausweiten, was bisher nicht der Fall ist. Liquidität scheint damit wieder eine echte Anlageklasse, mit realer, positiver Rendite und ohne Kursrisiko zu sein. Zweijährige Treasuries rentieren bei 4,8 Prozent. Der Markt erwartet, dass die Fed im Oktober pausiert und im Dezember die Leitzinsen möglicherweise um 25 Basispunkte anhebt.
Bei Aktien sind wir vorsichtiger geworden, vor allem, weil der Bewertungspuffer fehlt. Wir legen den Fokus auf Gewinnqualität: Unternehmen mit Preissetzungsmacht, solider Bilanz und geringem Finanzierungsbedarf. KI-Profiteure kommen für uns infrage, wenn ihre Gewinne real sind und nicht nur erwartet werden.
Bei Anleihen, vor allem in den USA, sind die Einstiegsrenditen so hoch wie seit mehr als zwei Jahrzehnten nicht mehr. Das schafft einen Puffer. Wir bevorzugen den mittleren Laufzeitenbereich, bei Unternehmensanleihen solide Schuldner und bei den großen Cloud- und KI-Konzernen, den Hyperscalern, kürzere Laufzeiten, weil das hohe Emissionsangebot vor allem das lange Ende belastet.
Für Anleger dürfte daraus keine Flucht aus Risikoanlagen folgen, sondern eine höhere Messlatte für jede einzelne Anlageentscheidung. Aktien müssen ihre Bewertung durch Gewinne rechtfertigen, Anleihen bieten unserer Meinung nach wieder attraktive laufende Erträge, und Liquidität verschafft Flexibilität. Diversifikation bedeutet in diesem Umfeld deshalb mehr als die klassische Aufteilung zwischen Aktien und Renten.
Insgesamt halten wir eine kluge Diversifikation für das Gebot der Stunde. Denn in einem Umfeld erhöhter Inflation bewegen sich Aktien und Anleihen häufig in dieselbe Richtung. Anleihen schützen dann nicht mehr zuverlässig vor Aktienrückschlägen. Deshalb beziehen wir unter Berücksichtigung der damit einhergehenden Risiken auch Gold, Realwerte und Liquidität ein.
Peter Reichel
Vergangene Wertentwicklungen, Simulationen oder Prognosen sind kein zuverlässiger Indikator für die Zukunft. Die Rendite kann infolge von Währungsschwankungen steigen oder fallen. Etwaige Meinungsäußerungen geben die aktuelle Einschätzung des Investment Office der ODDO BHF SE wieder, die sich insbesondere von der Hausmeinung innerhalb der ODDO BHF Gruppe unterscheiden und ohne vorherige Ankündigung ändern kann.
WICHTIGE HINWEISE
Die in diesem Dokument enthaltenen Informationen und Darstellungen erfolgen zu Informationszwecken und stellen weder eine Anlageberatung noch eine Anlageempfehlung im Sinne des Wertpapierhandelsgesetzes dar. Die Analysen sind nicht als Empfehlung zum Erwerb oder zur Veräußerung zu verstehen. Wertentwicklungen der Vergangenheit sind kein verlässlicher Indikator für die künftige Wertentwicklung. Märkte unterliegen Schwankungen; der Wert einer Anlage kann sowohl steigen als auch fallen. Aussagen über zukünftige Marktentwicklungen basieren auf Annahmen und Schätzungen, die sich als unzutreffend erweisen können. Soweit in diesem Bericht spezifische Einzeltitel, Branchen oder Märkte thematisiert werden, handelt es sich hierbei um eine Darstellung der aktuellen Meinung des Investment Office der OBSE zum Zeitpunkt der Erstellung, die sich infolge veränderter Markt-, Wettbewerbs- oder Rahmenbedingungen jederzeit ändern kann. Die Bank übernimmt keine Gewähr dafür, dass die genannten Titel oder Marktsegmente die erwartete Wertentwicklung aufweisen.
© 2026, Herausgeber: ODDO BHF SE, Gallusanlage 8, 60329 Frankfurt am Main. Alle Rechte vorbehalten.